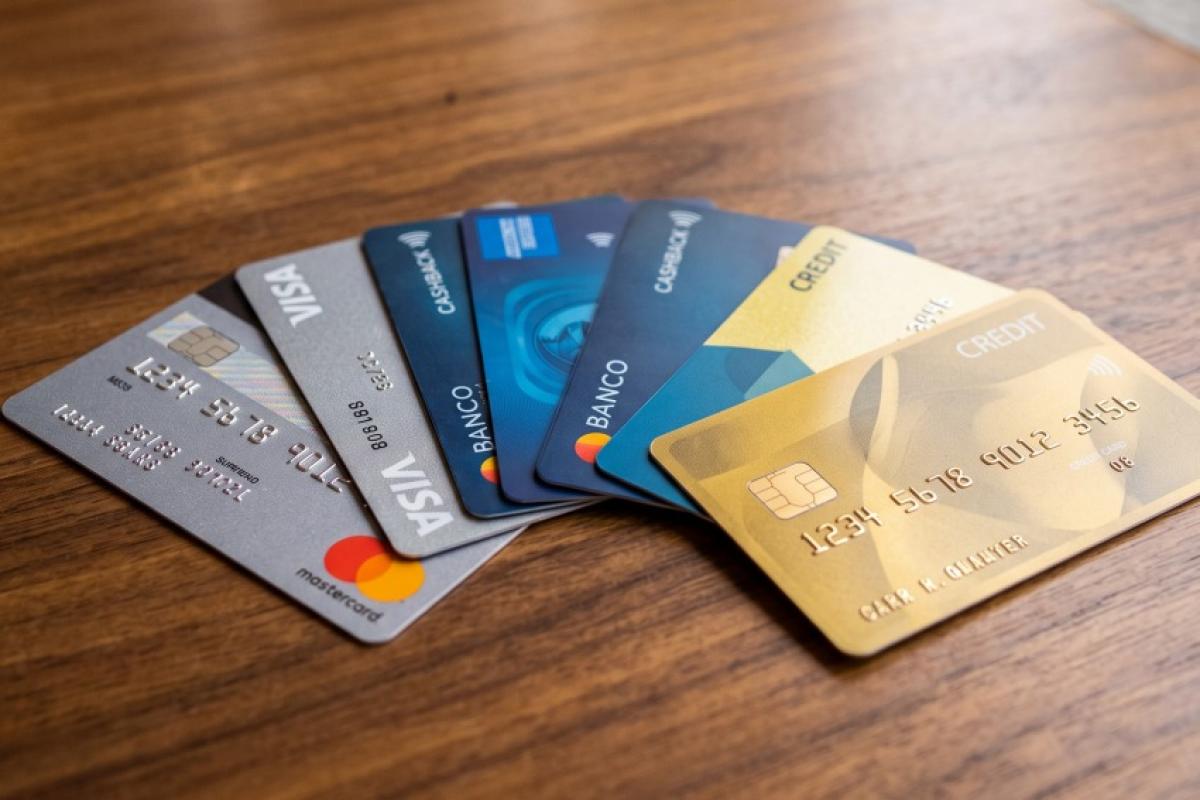
O presidente Luiz Inácio Lula da Silva (PT) afirmou que o governo discute com o Banco Central a possibilidade de impedir que uma mesma pessoa tenha mais de um cartão de crédito. A proposta busca conter o avanço das dívidas das famílias em meio ao aumento do uso do crédito rotativo, modalidade acionada quando o consumidor não paga o valor integral da fatura até o vencimento.
Segundo dados do Banco Central, as concessões de crédito rotativo alcançaram R$ 311 bilhões de janeiro a agosto de 2026. No mesmo intervalo de 2025, o total havia sido de R$ 266 bilhões. O resultado parcial deste ano já representa uma parcela expressiva dos R$ 403 bilhões registrados durante todo o ano passado.
O cenário preocupa porque o rotativo está entre as modalidades de crédito com juros mais elevados do país. Em agosto, a taxa média chegou a 444,9% ao ano, conforme as estatísticas do Banco Central.
Lula discute restrição a cartões de crédito
A possibilidade de limitar a quantidade de cartões por consumidor foi apresentada por Lula em 1º de outubro. A discussão ocorre em meio à preocupação com o endividamento das famílias e com a facilidade de acesso a novas linhas de crédito.
Ao comentar o assunto, o presidente mencionou o caso de um pai que teria recebido quatro cartões e acumulado uma dívida de R$ 80 mil após gastos realizados pelo filho. Lula defendeu mudanças nas regras de concessão de crédito e afirmou que o tema está sendo tratado com o presidente do Banco Central, Gabriel Galípolo.
Atualmente, não existe um limite geral de um cartão de crédito por pessoa estabelecido pelo Banco Central. A eventual adoção da medida dependeria de mudanças nas regras aplicáveis ao setor financeiro.
A preocupação está relacionada à quantidade de brasileiros que utilizam essa modalidade de pagamento. Dados divulgados pelo Banco Central no início de 2026 apontavam que aproximadamente 101 milhões de pessoas tinham cartão de crédito no país. Em janeiro, cerca de 40 milhões apresentavam dívidas no rotativo, conforme os números citados no debate sobre o endividamento.
Juros elevados aumentam o risco de dívidas
O crédito rotativo é utilizado quando o consumidor não quita toda a fatura do cartão na data de vencimento. O valor que permanece em aberto fica sujeito à cobrança de juros e encargos, o que pode elevar rapidamente o montante devido.
Em agosto de 2026, a taxa média anual do rotativo chegou a 444,9%. Para comparação, o crédito consignado costuma apresentar taxas menores, embora os percentuais variem conforme o perfil do cliente, a instituição financeira e o tipo de operação.
O problema também aparece nos indicadores de inadimplência. Em agosto, o índice de atraso no crédito rotativo alcançou 66,2%, segundo dados divulgados pelo Banco Central. O percentual indica a dimensão das dificuldades enfrentadas por consumidores que recorrem a essa linha de financiamento.
Especialistas em finanças pessoais recomendam evitar o pagamento parcial da fatura sempre que possível. Quando não há recursos suficientes para quitar o valor integral, comparar alternativas de crédito com juros menores pode ajudar a reduzir o custo da dívida.
VEJA MAIS:
- 38 obras feitas com IA são barradas pelo 53º Salão de Humor; Veja
- Idoso de 71 anos se perde e cai com carro em ribanceira na SP 308
- Caminhão com 38 toneladas de telhas tomba na Rodovia do Açucar
- Clique aqui e receba, gratuitamente, as principais notícias da cidade, no seu WhatsApp, em tempo real.
O que mudou nas regras do rotativo?
Desde janeiro de 2024, os juros e encargos financeiros cobrados sobre o saldo não pago da fatura ou sobre o valor parcelado com juros estão limitados a 100% da dívida original.
Na prática, se o consumidor deixar R$ 100 em aberto, o total de juros e encargos acumulados nessas operações não poderá ultrapassar outros R$ 100. Dessa forma, o montante correspondente à dívida original e aos encargos fica limitado a R$ 200, conforme a regra em vigor.
A mudança, porém, não elimina os juros elevados nem impede que o consumidor acumule dívidas em diferentes modalidades de crédito. O limite se aplica aos encargos relacionados à dívida abrangida pela legislação, e não ao conjunto de débitos que uma pessoa possa ter.
Crédito rotativo cresceu após a pandemia
Os dados históricos do Banco Central mostram que as concessões anuais de crédito rotativo permaneceram abaixo de R$ 225 bilhões entre 2012 e 2020. Ao longo desse período, os volumes alternaram momentos de crescimento e retração.
Em 2020 e 2021, a economia brasileira foi impactada pela pandemia de Covid-19. Naquele período, o pagamento do Auxílio Emergencial ajudou a complementar a renda de parte da população, enquanto as restrições sanitárias alteraram hábitos de consumo e a atividade econômica.
Nos anos seguintes, o uso do cartão rotativo avançou para patamares mais elevados. Em 2025, as concessões chegaram a R$ 403 bilhões, e o volume registrado nos primeiros oito meses de 2026 já alcançava R$ 311 bilhões, segundo os dados apresentados pelo Banco Central.
A inflação também pressionou o orçamento das famílias no período. O Índice Nacional de Preços ao Consumidor Amplo (IPCA), indicador oficial da inflação brasileira, encerrou 2021 em 10,06%. Em 2022, a alta acumulada foi de 5,79%, reduzindo o poder de compra dos consumidores e encarecendo diversos produtos e serviços.
Com despesas maiores e parte da renda comprometida com necessidades básicas, consumidores podem recorrer ao cartão para cobrir gastos que não conseguem pagar à vista. Quando o saldo da fatura permanece em aberto, os juros tornam a dívida mais cara e dificultam a recuperação financeira.
Banco Central discute alternativas de crédito
O avanço do rotativo também levantou discussões sobre a maneira como os brasileiros utilizam os recursos oferecidos pelas instituições financeiras.
Uma das preocupações é que o crédito destinado a situações emergenciais passe a ser utilizado para cobrir despesas recorrentes do orçamento doméstico. Nesse cenário, o consumidor pode depender continuamente de empréstimos para pagar contas do mês, sem conseguir reduzir o saldo devedor.
O desafio para o sistema financeiro é ampliar o acesso a opções de financiamento compatíveis com a capacidade de pagamento de cada cliente. Modalidades com taxas menores e prazos adequados podem oferecer alternativas para quem precisa reorganizar as contas.
Enquanto o governo discute possíveis restrições à oferta de cartões, os números do Banco Central indicam que o crédito rotativo continua sendo um dos pontos de atenção no mercado brasileiro. A combinação de juros elevados, crescimento das concessões e inadimplência reforça a importância de acompanhar as regras do setor e os efeitos das medidas que venham a ser adotadas.