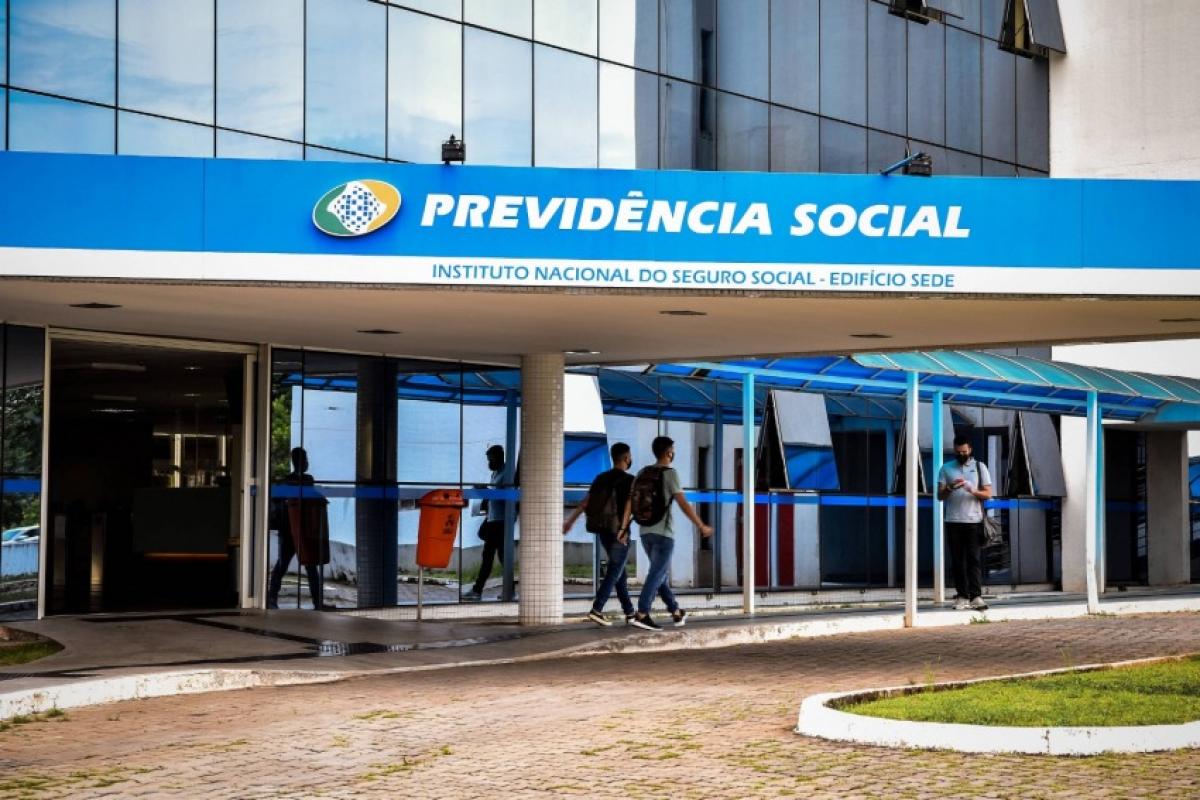
Aposentados e pensionistas do Instituto Nacional do Seguro Social (INSS) voltaram a ter uma margem consignável de até 45% do benefício para contratação de empréstimos. A mudança entrou em vigor após a Medida Provisória (MP) do Novo Desenrola Brasil perder a validade por não ter sido votada pelo Congresso Nacional.
Entre maio e agosto, a margem havia sido reduzida para 40%. Com o fim da vigência da MP, passam a valer novamente as regras anteriores para novos contratos, enquanto os empréstimos firmados durante o período da medida permanecem inalterados.
Saiba mais:
- Fabrício Polezi tem melhora respiratória, mas segue na UTI
- Parte do telhado da Sociedade 13 de Maio desaba em Piracicaba
O que muda para os beneficiários
Com a retomada da margem de 45%, o limite de comprometimento do benefício fica dividido da seguinte forma:
- 35% para empréstimo pessoal consignado;
- 5% para cartão de crédito consignado;
- 5% para cartão consignado de benefício.
Apesar da volta do percentual maior, as modalidades de cartão de crédito consignado e cartão consignado de benefício continuam com novas contratações suspensas por determinação cautelar do Tribunal de Contas da União (TCU). A medida seguirá em vigor até nova análise do órgão.
Contratos antigos seguem as mesmas regras
Segundo o INSS e a Federação Brasileira de Bancos (Febraban), as alterações valem apenas para contratos realizados a partir da retomada da margem de 45%.
Os contratos assinados durante a vigência da MP continuam com as condições estabelecidas na época da contratação, sem mudanças nos percentuais ou demais cláusulas.
Como funciona o empréstimo consignado
O crédito consignado é destinado a quem recebe aposentadoria ou pensão do INSS. As parcelas são descontadas diretamente do benefício, o que normalmente resulta em taxas de juros menores que as de outras modalidades de empréstimo.
Atualmente, o teto de juros é de:
- Modalidade
- Taxa máxima
- Empréstimo pessoal consignado
- 1,85% ao mês
- Cartão de crédito consignado
- 2,46% ao mês
- Cartão consignado de benefício
- 2,46% ao mês
Quem pode contratar?
Para solicitar o empréstimo, o benefício precisa estar desbloqueado para operações de crédito. Benefícios recém-concedidos ficam bloqueados para consignação durante os primeiros 90 dias. Após esse prazo, o desbloqueio pode ser solicitado pelo aplicativo ou site Meu INSS.
A contratação só é concluída após autorização expressa do beneficiário, que pode ser feita por biometria ou autenticação pelo Gov.br. O banco também deve encaminhar ao INSS documentos como contrato, CPF, documento oficial com foto e a autorização para o desconto das parcelas.
Regras de pagamento
Os contratos podem ser parcelados em até 108 prestações mensais. Além disso, algumas operações permitem que o início do pagamento ocorra em até três meses após a contratação.
As instituições financeiras têm até sete dias úteis para enviar ao INSS os comprovantes e informações da operação. Caso o prazo não seja cumprido, os descontos podem ser interrompidos até a regularização da documentação.