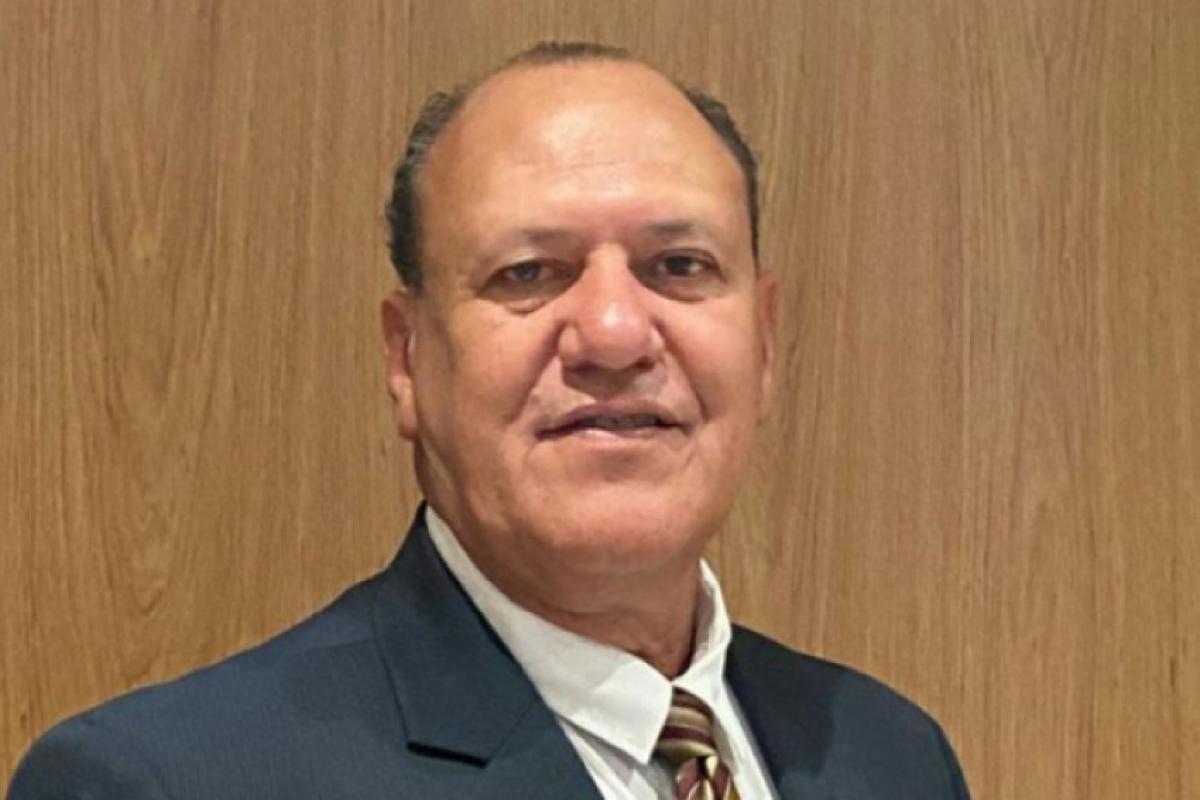
Empresas optantes pelo Simples Nacional precisam avaliar, até 30 de setembro, qual regime tributário será mais adequado diante das mudanças previstas pela reforma tributária. Segundo o contador e diretor financeiro da Federação dos Contabilistas do Estado de São Paulo (Fecontesp), o bauruense Rui Rocha, a decisão deve levar em conta não apenas o faturamento e a atividade da empresa, mas principalmente o perfil de seus clientes e fornecedores.
Rocha explica que a mudança terá efeitos a partir de 1º de janeiro de 2027 e poderá ser especialmente relevante para empresas que vendem produtos ou prestam serviços para outras companhias enquadradas no lucro presumido ou no lucro real. Nesses casos, a possibilidade de geração e transferência de créditos tributários poderá influenciar a relação comercial.
Além da decisão sobre o regime, o contador chama atenção para outra obrigação com prazo também em 30 de setembro. Empresas do Simples Nacional que receberam notificação da Receita Federal por débitos precisam regularizar a situação, seja por meio do pagamento ou do parcelamento dos impostos, para permanecer no regime. Até 2025, esse procedimento ocorria normalmente entre dezembro e janeiro, mas o prazo foi antecipado para setembro em razão da reforma tributária.
Crédito pode influenciar
De acordo com Rocha, uma empresa que atende principalmente o consumidor final tende a ter menor preocupação com a transferência de créditos. Ele cita como exemplo uma loja de confecções que vende diretamente ao consumidor. Nesse cenário, a permanência no Simples pode continuar sendo uma alternativa a ser considerada sem que a empresa tenha de priorizar a geração de créditos para seus compradores.
A situação muda quando os clientes são empresas enquadradas no lucro presumido ou no lucro real. Segundo o contador, esses compradores podem valorizar fornecedores capazes de gerar créditos tributários, o que pode pesar na escolha do regime.
A lógica envolve a substituição gradual de tributos atuais pelos novos mecanismos da reforma. A Contribuição sobre Bens e Serviços (CBS) começa a produzir efeitos em 2027, enquanto o Imposto sobre Bens e Serviços (IBS) terá início em 2028. Rocha compara o funcionamento com o sistema de créditos já conhecido no ICMS. Na prática, empresas que recolhem determinados tributos fora do Simples poderão gerar créditos para seus clientes, que posteriormente poderão utilizá-los para reduzir o valor de tributos a pagar.
Cadeia de fornecedores
O impacto pode alcançar toda a cadeia produtiva. Uma indústria, por exemplo, precisa contratar serviços e adquirir produtos como tecido, linha, tinta, água, energia elétrica e telefone. Segundo Rocha, a possibilidade de aproveitamento de créditos poderá fazer com que empresas passem a priorizar fornecedores capazes de gerar esses créditos.
O contador ressalta, porém, que nem todas as despesas poderão gerar crédito. A folha de pagamento, por exemplo, não entra nesse mecanismo, conforme explicou durante a entrevista.
Nesse cenário, empresas de maior porte e segmentos como indústrias, mercados, postos de combustíveis, concessionárias e outras atividades enquadradas no lucro real podem ter interesse maior nos créditos, especialmente quando trabalham com margens de lucro reduzidas.
Simples híbrido
A principal diferença apontada está na forma de recolhimento dos tributos. No chamado Simples híbrido, a empresa mantém determinadas características do Simples, especialmente relacionadas à folha de pagamento, mas passa a realizar parte dos recolhimentos de maneira separada.
Segundo Rocha, tributos que antes estavam concentrados no Documento de Arrecadação do Simples Nacional (DAS) passarão, nesse modelo, a ser recolhidos de forma descentralizada. Entre eles estão PIS, Cofins, Imposto de Renda, contribuição social e tributos relacionados à circulação de mercadorias e serviços. Por isso, o contador recomenda que a decisão não seja tomada de forma isolada pelo empresário. A orientação é analisar a atividade desenvolvida, os fornecedores e, principalmente, para quem a empresa vende ou presta serviços.
"Ele tem que analisar o perfil da atividade dele e o perfil dos fornecedores, dos compradores dele. Para quem ele presta serviço", afirmou Rocha durante a entrevista.
Reajustes
As mudanças também poderão repercutir sobre contratos já firmados entre empresas. Segundo o contador, a alteração da carga e da forma de tributação poderá gerar custos para uma das partes e exigir realinhamento de preços em contratos de longo prazo. Diante da complexidade das novas regras, Rocha recomenda que empresários procurem seus contadores para realizar cálculos individualizados antes de definir a estratégia tributária. Para ele, a análise do caso concreto é necessária porque os efeitos da escolha variam conforme a atividade e o perfil comercial de cada empresa.