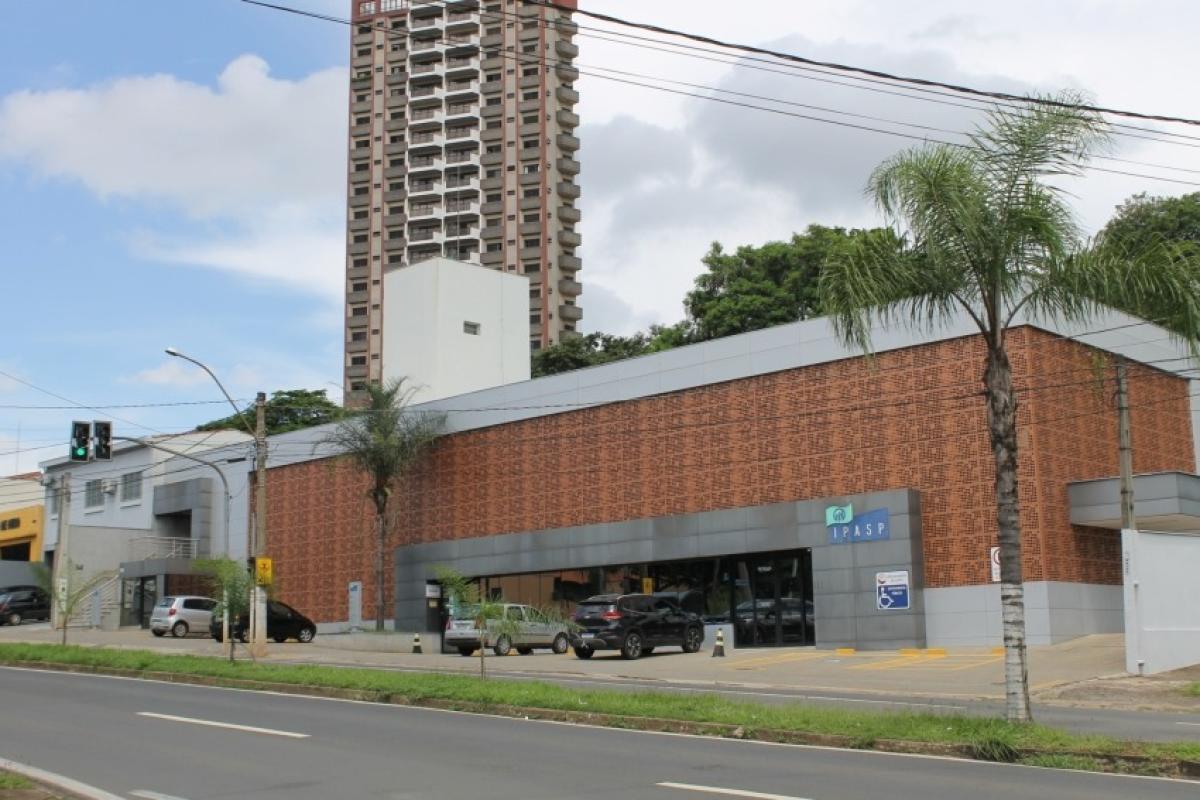
A Prefeitura de Piracicaba prepara uma reforma na Previdência municipal que prevê mudanças nas regras de aposentadoria, no cálculo dos benefícios e no percentual de contribuição dos servidores públicos estatutários. A proposta tem como principal justificativa o déficit atuarial do Instituto de Previdência e Assistência Social dos Funcionários Municipais de Piracicaba (IPASP), estimado em R$ 3,5 bilhões, e a necessidade de garantir recursos para o pagamento das aposentadorias e pensões nos próximos anos.
Entre as principais alterações apresentadas pela administração municipal está a elevação da contribuição previdenciária dos servidores ativos de 11% para 14%. Também estão previstas mudanças nos requisitos para aposentadoria e a criação de regras de transição para funcionários que já ingressaram no serviço público e estão mais próximos de cumprir os critérios para se aposentar.
Segundo a Prefeitura, a reforma foi elaborada com apoio técnico da Fundação Instituto de Pesquisas Econômicas (FIPE) e busca reduzir a pressão sobre as contas municipais. A administração afirma que, sem mudanças, será necessário destinar volumes cada vez maiores de recursos livres para complementar o pagamento dos benefícios previdenciários.
A proposta não envolve os 3.683 servidores celetistas do município, que não estão vinculados ao IPASP e, portanto, não integram o Regime Próprio de Previdência Social (RPPS).
VEJA MAIS :
- Reforma do IPASP prevê aumento na contribuição dos servidores
- Ipasp tem déficit de R$ 3,5 bi e prefeitura prepara reforma
- Pai denuncia ameaças a filho após fraude no Provão Paulista
Déficit previdenciário chega a R$ 3,5 bilhões
O IPASP é responsável pela gestão da previdência dos servidores municipais estatutários vinculados ao regime próprio. O sistema é financiado pelas contribuições dos funcionários, pela contribuição patronal do poder público e por outras receitas previstas em lei. Os recursos são destinados ao pagamento de aposentadorias e pensões.
De acordo com os dados apresentados pela Prefeitura, o instituto enfrenta um déficit atuarial estimado em R$ 3,5 bilhões. No Plano Financeiro, avaliações oficiais apontam um desequilíbrio superior a R$ 3,01 bilhões.
O déficit atuarial representa uma projeção de longo prazo. Na prática, indica que os recursos disponíveis e as receitas previstas para o futuro não seriam suficientes para cobrir todos os compromissos previdenciários assumidos pelo sistema.
Para evitar atrasos nos pagamentos de aposentados e pensionistas vinculados ao Plano Financeiro, a Prefeitura precisa realizar aportes complementares. Conforme projeção atuarial da FIPE apresentada pela administração, sem a reforma o município poderá desembolsar aproximadamente R$ 9,97 bilhões em recursos livres ao longo dos próximos anos para sustentar os pagamentos desse plano.
A insuficiência financeira projetada é de R$ 249,87 milhões em 2026 e pode chegar a R$ 283,19 milhões em 2027.
Contribuição dos servidores pode subir de 11% para 14%
Atualmente, os servidores estatutários contribuem com 11% da remuneração sujeita à cobrança previdenciária. A Prefeitura, por sua vez, realiza contribuição patronal de 22%.
Em um exemplo apresentado pela administração municipal, a cada R$ 100 de remuneração considerada para o cálculo, o servidor contribui com R$ 11, enquanto o município destina R$ 22 ao sistema, totalizando R$ 33.
Com a reforma, a contribuição dos servidores ativos poderá passar para 14%. A proposta também prevê alterações nos critérios de aposentadoria e no cálculo dos benefícios.
As mudanças seguem a linha de adequação às disposições da Reforma da Previdência nacional, aprovada em 2019 por meio da Emenda Constitucional nº 103. A legislação estabeleceu novas diretrizes para os regimes previdenciários, incluindo alterações nas idades mínimas, nas regras de cálculo e nas contribuições.
Segundo a Prefeitura, a contribuição dos servidores municipais permaneceu em 11% devido a uma decisão judicial liminar que suspendeu a elevação do percentual. A administração afirma que a ausência de uma reforma estrutural nos últimos anos contribuiu para a manutenção dos desequilíbrios do instituto.
Regras de transição estão previstas
A proposta também contempla regras de transição para os servidores que já ingressaram no serviço público. Os critérios em estudo pela FIPE incluem idade mínima, tempo de contribuição, pontuação e pedágio.
O objetivo é estabelecer uma passagem gradual entre as regras atuais e as novas exigências, considerando a situação dos funcionários que estão próximos da aposentadoria.
Além das mudanças nas condições para se aposentar, a reforma prevê adequações na forma de cálculo dos benefícios. Os detalhes das regras dependerão do texto final da proposta e de sua tramitação.
Prefeitura aponta risco para investimentos e serviços públicos
A administração municipal argumenta que a ausência de mudanças poderá aumentar progressivamente a necessidade de aportes financeiros para cobrir a insuficiência do Plano Financeiro.
Na avaliação da Prefeitura, o crescimento dessas despesas pode reduzir a disponibilidade de recursos para outras áreas do orçamento, como saúde, educação, segurança, infraestrutura e assistência social, além de limitar investimentos na valorização dos servidores e nos planos de carreira.
Outro ponto apresentado é a situação do Certificado de Regularidade Previdenciária (CRP), documento emitido pelo Governo Federal que comprova o cumprimento das exigências legais pelos regimes próprios de previdência.
Atualmente, segundo a administração, Piracicaba mantém o certificado por força de decisão judicial liminar. A ausência do CRP pode restringir o recebimento de transferências voluntárias de recursos federais, a celebração de convênios e contratos e a contratação de operações de crédito com instituições financeiras federais. O acesso a determinados recursos estaduais também pode ser afetado, conforme as exigências de cada programa.
Outras medidas para fortalecer o IPASP
Além da reforma, a Prefeitura afirma que estuda e adota iniciativas para ampliar as receitas do instituto e reduzir o desequilíbrio financeiro.
Uma delas é a Compensação Previdenciária (COMPREV), mecanismo que permite recuperar valores de outros regimes previdenciários referentes ao tempo de contribuição de servidores que trabalharam anteriormente na iniciativa privada ou em outros órgãos públicos. Segundo a administração, R$ 22 milhões já foram recuperados e depositados na conta do IPASP neste ano.
Outra iniciativa em estudo é a criação de um fundo imobiliário, que poderá utilizar imóveis públicos como alternativa para gerar receitas e fortalecer o patrimônio previdenciário, desde que observadas as exigências legais.
A Prefeitura também apresenta a possibilidade de destinar ao instituto recursos provenientes do Imposto de Renda Retido na Fonte (IRRF) pelo município.
Segundo a administração, a combinação dessas medidas com as alterações nas regras previdenciárias poderá melhorar o equilíbrio do sistema, reduzir a necessidade de aportes e garantir maior segurança para servidores ativos, aposentados e pensionistas.
A proposta tem como objetivo adequar as receitas às obrigações futuras do instituto e diminuir o impacto da Previdência sobre o orçamento municipal. O debate envolve, portanto, não apenas o futuro do IPASP, mas também os efeitos das mudanças sobre os direitos dos servidores e a capacidade de investimento da Prefeitura.