A Prefeitura de Piracicaba prepara uma reforma na Previdência Municipal que prevê mudanças nas regras de aposentadoria, no cálculo dos benefícios e no percentual de contribuição dos servidores públicos estatutários.
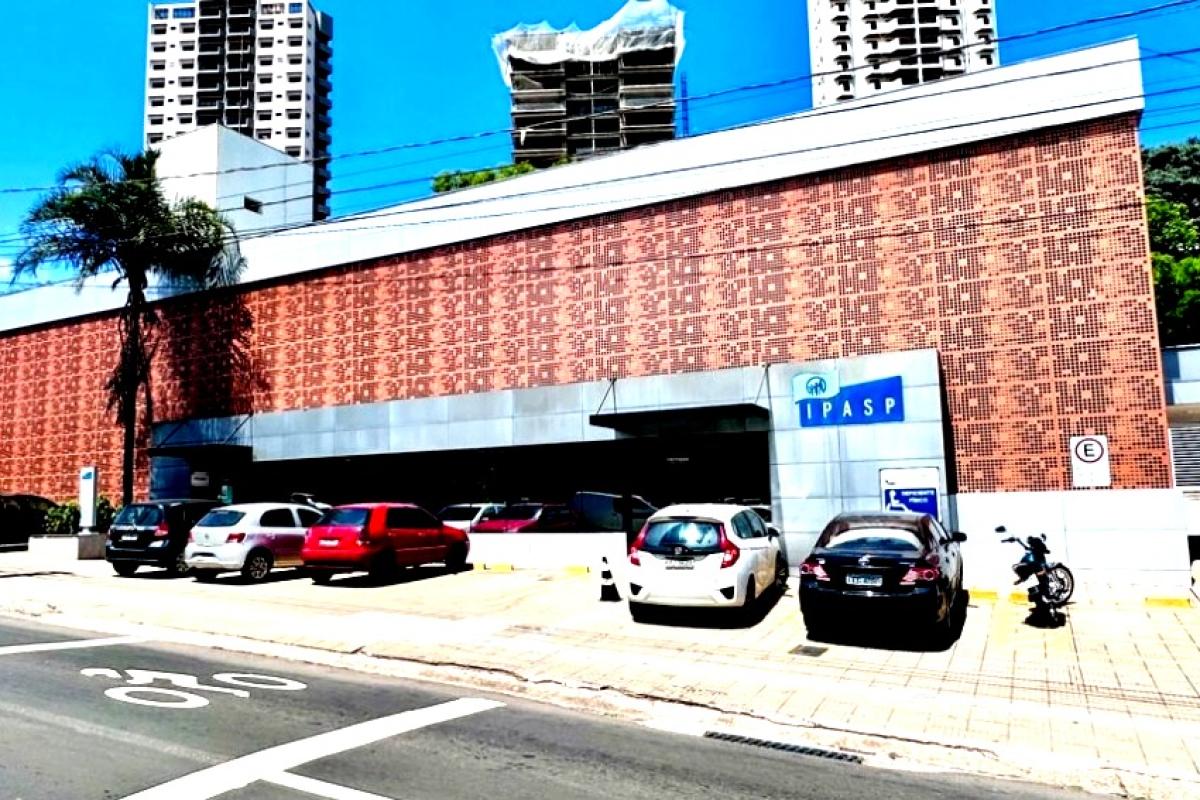
A proposta tem como principal objetivo sanar o déficit atuarial do Instituto de Previdência e Assistência Social dos Funcionários Municipais de Piracicaba (IPASP), estimado em R$ 3,5 bilhões, e garantir recursos para o pagamento das aposentadorias e pensões nos próximos anos. O 'déficit atuarial' é a diferença entre os recursos disponíveis e o valor necessário para cobrir os compromissos futuros do regime previdenciário.
Segundo a Prefeitura, a reforma foi elaborada com apoio técnico da Fundação Instituto de Pesquisas Econômicas (FIPE).
A proposta não envolve os 3.683 servidores celetistas do município, que não estão vinculados ao IPASP e, portanto, não integram o Regime Próprio de Previdência Social (RPPS).
A seguir, estão reunidas informações sobre os principais pontos da reforma, incluindo o histórico das mudanças previdenciárias no município, a situação financeira do IPASP e os possíveis impactos das novas regras para os servidores.
1) A necessidade de mudanças no sistema previdenciário municipal surgiu apenas na atual gestão?
Não. A discussão sobre o equilíbrio financeiro e atuarial do sistema previdenciário dos servidores municipais já estava presente em administrações anteriores. Em junho de 2020, durante o governo do então prefeito Barjas Negri, foi sancionada a Lei Complementar nº 409, que previa alterações nas regras de contribuição previdenciária dos servidores ativos, aposentados e pensionistas, incluindo a alíquota de 14%. A legislação, porém, teve sua eficácia suspensa por uma liminar concedida pelo Tribunal de Justiça de São Paulo, no âmbito de uma ação direta de inconstitucionalidade. Assim, a discussão sobre a sustentabilidade do sistema previdenciário municipal não é recente e já mobilizava a administração pública em governos anteriores.
2) O que é o IPASP e como funciona a previdência municipal?
O Instituto de Previdência e Assistência Social dos Funcionários Municipais de Piracicaba (IPASP) é responsável pela administração do Regime Próprio de Previdência Social (RPPS) dos servidores públicos municipais vinculados a esse sistema. Seu financiamento ocorre por meio de contribuições dos servidores e do poder público, além de outras receitas previstas em lei. Esses recursos são destinados ao pagamento de aposentadorias e pensões, conforme as regras previdenciárias aplicáveis.
3) Por que a Prefeitura está propondo uma reforma?
A proposta é apresentada pela administração municipal como uma resposta aos desequilíbrios financeiros e atuariais identificados no regime previdenciário. Segundo os dados divulgados pela Prefeitura, o IPASP apresenta um déficit atuarial estimado em R$ 3,5 bilhões. A reforma pretende alterar regras de contribuição e de concessão de benefícios, com o objetivo de adequar as receitas às obrigações futuras e reduzir a necessidade de recursos adicionais do orçamento municipal.
4) Qual é a situação financeira e atuarial do IPASP?
Os dados apresentados pela Prefeitura apontam um déficit atuarial estimado em aproximadamente R$ 3,5 bilhões. Em uma das avaliações oficiais mencionadas pela administração, o déficit do Plano Financeiro supera R$ 3,01 bilhões.
O déficit atuarial representa a diferença projetada entre os recursos disponíveis e as receitas futuras do regime previdenciário e o valor necessário para cobrir os compromissos assumidos com aposentadorias e pensões. Portanto, não se trata apenas de uma insuficiência de caixa no presente, mas de uma estimativa que considera as receitas e despesas previstas ao longo de vários anos.
5) Quanto a Prefeitura precisa destinar à previdência?
Além das contribuições regulares, o Município realiza aportes complementares para cobrir a insuficiência de recursos do Plano Financeiro e assegurar o pagamento dos benefícios.
De acordo com projeção atuarial elaborada pela Fundação Instituto de Pesquisas Econômicas (FIPE), caso não sejam adotadas medidas de alteração do sistema, o Município poderá precisar desembolsar aproximadamente R$ 9,97 bilhões em recursos livres ao longo dos próximos anos para custear os pagamentos desse plano.
A estimativa apresentada indica uma insuficiência financeira de R$ 249,87 milhões em 2026 e de R$ 283,19 milhões em 2027. Os valores são projeções e podem variar conforme a arrecadação, as despesas previdenciárias e as medidas que venham a ser adotadas.
6) O que acontecerá se nenhuma medida for adotada?
Na ausência de mudanças, a necessidade de aportes complementares para cobrir as despesas previdenciárias poderá aumentar ao longo dos anos, conforme as projeções apresentadas pela FIPE.
Isso significa que uma parcela maior dos recursos livres do orçamento municipal poderá ser destinada ao pagamento de aposentadorias e pensões. Como consequência, poderá haver redução da disponibilidade financeira para outras despesas e investimentos, incluindo áreas como saúde, educação, segurança, infraestrutura e assistência social.
O impacto efetivo dependerá da evolução das receitas e despesas do Município, do comportamento das obrigações previdenciárias e das medidas adotadas para financiar o sistema.
7) O que é o Certificado de Regularidade Previdenciária (CRP) e por que ele é importante para Piracicaba?
O Certificado de Regularidade Previdenciária (CRP) é um documento emitido pelo Governo Federal que atesta se o município cumpre os critérios e as exigências legais relacionados ao seu regime próprio de previdência.
Atualmente, Piracicaba mantém o certificado por força de uma decisão judicial liminar. A situação está relacionada a questionamentos sobre a adequação da legislação previdenciária municipal às normas federais.
A ausência do CRP pode restringir o acesso do Município a transferências voluntárias de recursos da União, como determinados repasses vinculados a convênios e emendas parlamentares, além de dificultar a celebração de acordos e a contratação de operações de crédito com instituições financeiras federais. Também pode haver restrições ao acesso a recursos estaduais, conforme as regras de cada programa.
8) Como a Reforma da Previdência Nacional de 2019 influencia Piracicaba?
A Emenda Constitucional nº 103, promulgada em 2019, alterou as regras da Previdência Social no país e estabeleceu novas diretrizes para os regimes próprios dos servidores públicos. Entre as mudanças estão critérios relacionados à idade mínima, ao cálculo dos benefícios e às contribuições previdenciárias.
No âmbito federal, a reforma estabeleceu a alíquota de contribuição de 14% para os servidores da União. Estados e municípios também passaram a ter de observar as disposições constitucionais aplicáveis aos seus regimes próprios, promovendo as adequações necessárias em suas legislações.
Em Piracicaba, a contribuição dos servidores municipais permaneceu em 11%, após a suspensão judicial da lei complementar aprovada em 2020, durante a administração do então prefeito Barjas Negri, que previa a elevação da alíquota para 14%.
A manutenção das regras anteriores ocorreu enquanto o Município enfrentava questionamentos judiciais sobre a legislação previdenciária. Segundo a atual administração, a ausência de mudanças estruturais contribuiu para a permanência dos desequilíbrios financeiros e atuariais do IPASP e para a necessidade de aportes adicionais de recursos públicos.
9) Como a Prefeitura contribui atualmente para o financiamento do IPASP?
Atualmente, os servidores públicos municipais estatutários contribuem com 11% da remuneração sujeita à incidência previdenciária. A contribuição patronal do Município corresponde a 22%.
Em termos proporcionais, para cada R$ 100 de remuneração considerada no cálculo, são destinados R$ 11 pelo servidor e R$ 22 pelo Município, totalizando R$ 33 em contribuições regulares ao sistema.
Além desses valores, a Prefeitura realiza aportes complementares para cobrir a insuficiência financeira do Fundo Financeiro, responsável pelo pagamento de parte das aposentadorias e pensões.
Esses aportes representam uma despesa adicional para o orçamento municipal e variam conforme a necessidade de recursos para o pagamento dos benefícios.
10) O que poderá mudar para os servidores ativos, aposentados e pensionistas?
A proposta de reforma previdenciária, elaborada com apoio técnico da FIPE, prevê alterações nas regras de aposentadoria, no cálculo dos benefícios e nas contribuições dos servidores municipais.
Entre as medidas apresentadas estão:
- Futuros aposentados: mudanças nos critérios de concessão e cálculo dos benefícios, além da previsão de regras de transição para servidores que já ingressaram no serviço público e estão próximos de cumprir os requisitos para aposentadoria.
- Servidores ativos: elevação da contribuição previdenciária de 11% para 14% e possíveis alterações nos requisitos para a concessão de aposentadorias.
Os efeitos sobre aposentados e pensionistas dependem das regras específicas previstas na proposta, especialmente quanto à eventual incidência de contribuições sobre os benefícios.
11) Quais regras de transição estão sendo propostas?
Os estudos da FIPE apresentam alternativas de transição para servidores que já ingressaram no serviço público. Os critérios considerados incluem idade, tempo de contribuição, pontuação e cumprimento de período adicional de contribuição, conhecido como pedágio.
As regras de transição têm a finalidade de estabelecer condições intermediárias entre os requisitos atualmente aplicáveis e aqueles que poderão ser adotados caso a reforma seja aprovada. Os critérios definitivos dependerão do texto legal que vier a ser apresentado e aprovado.
12) Além da reforma, quais medidas estão sendo estudadas para fortalecer o IPASP?
Além das alterações nas regras previdenciárias, a administração municipal informa que estuda ou executa medidas para ampliar as receitas do instituto e reduzir a necessidade de aportes do Tesouro Municipal.
Entre as iniciativas mencionadas estão:
- Compensação Previdenciária (COMPREV): mecanismo que permite ao IPASP receber valores de outros regimes previdenciários referentes a períodos de contribuição de servidores que trabalharam anteriormente na iniciativa privada ou em outros órgãos públicos. Segundo a Prefeitura, R$ 22 milhões já haviam sido recuperados e depositados na conta do instituto em 2026.
- Fundo imobiliário: estudo sobre a possibilidade de utilizar imóveis públicos como fonte de receitas ou reforço patrimonial do sistema previdenciário. A medida depende de avaliação técnica e do cumprimento das exigências legais.
- Destinação do Imposto de Renda Retido na Fonte (IRRF): proposta de direcionar ao IPASP recursos provenientes do imposto de renda retido na fonte pelo próprio Município, como forma de ampliar as receitas destinadas ao financiamento previdenciário.
13) Como a reforma poderá contribuir para a sustentabilidade do IPASP nas próximas décadas?
A proposta pretende modificar a relação entre as receitas e as despesas do regime previdenciário, buscando reduzir o desequilíbrio atuarial e a necessidade de aportes adicionais do orçamento municipal.
O resultado dependerá da combinação das mudanças nas contribuições, dos critérios de concessão e cálculo dos benefícios e das demais medidas de financiamento. Também será influenciado por fatores como o número de servidores ativos e inativos, a evolução salarial, a arrecadação e a expectativa de vida dos beneficiários.
As projeções técnicas utilizadas na elaboração da reforma indicam os possíveis efeitos das medidas no longo prazo, mas os resultados dependerão da implementação das regras e da evolução das variáveis consideradas nos cálculos.