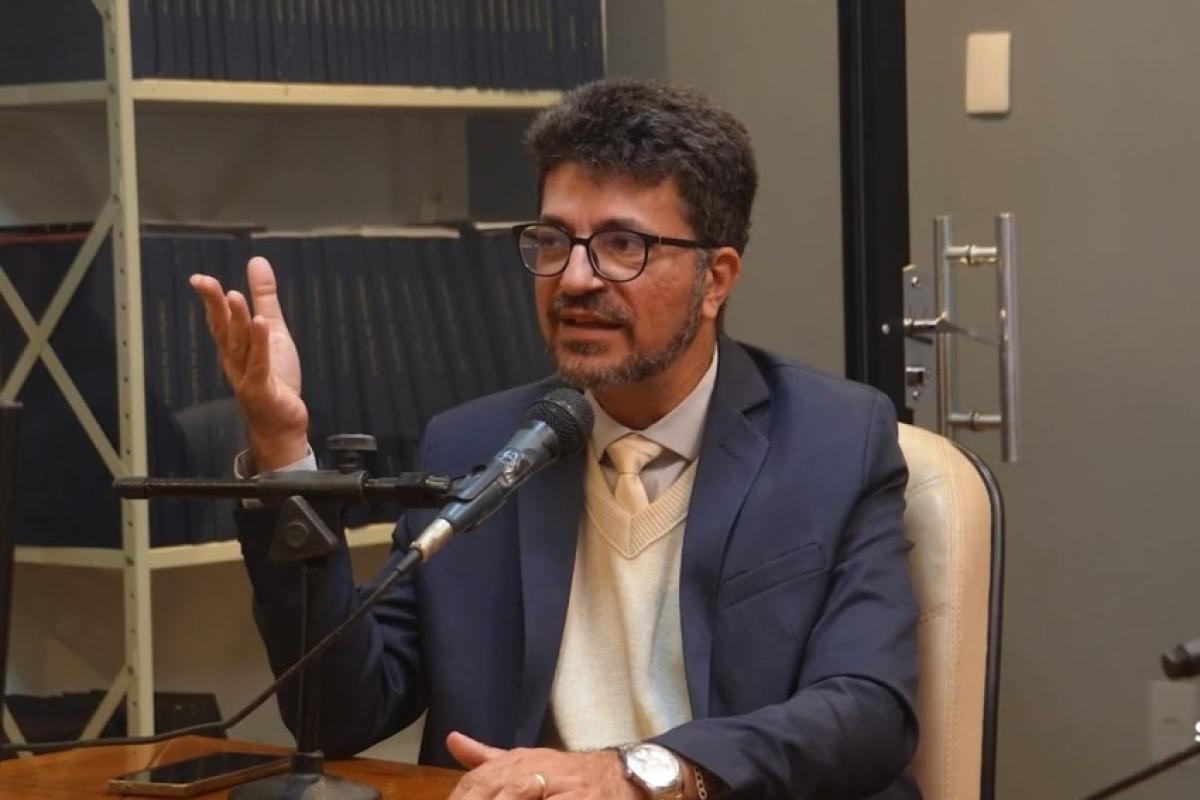
O fim do período eleitoral reacendeu uma dúvida antiga entre quem está perto de se aposentar: as regras vão mudar? Para o advogado Tiago Bachur, especialista em Direito Previdenciário, não há nada de concreto até aqui, mas há uma informação que precisa ficar clara antes de qualquer decisão apressada.
“Quem tem, tem. Quem não tem, não tem”, resumiu ele em mais uma participação no podcast Tenho direito, doutor?, apresentado por Cíntia Flávia na Rádio Difusora de Franca e no Portal GCN.
A frase trata do direito adquirido. Segundo o advogado, seguem valendo as regras de transição da reforma de novembro de 2019, com os ajustes anuais previstos — um pouco mais de idade, um pouco mais de pontuação em 2027, dentro da normalidade. Especulou-se durante a campanha que novas mudanças possam vir por questões de gasto público, mas nada foi apresentado.
O ponto central é que, se o segurado já cumpriu todos os requisitos hoje, não precisa correr para protocolar o pedido. Ainda que uma regra nova surja no ano que vem, o direito já está garantido. “Agora, se você estava com 64 anos ou com 61 e a regra mudar, não adianta correr e fazer o pedido, porque você não tinha adquirido o direito”, explicou.
O simulador do INSS não enxerga tudo
Dois ouvintes enviaram perguntas sobre contagem de tempo — um homem de 52 anos com 30 de contribuição e uma mulher de 57 anos chegando aos 30. A resposta, em ambos os casos, passou pelo mesmo alerta: o simulador do INSS não identifica todas as situações possíveis.
Tempo trabalhado em atividade insalubre, por exemplo, tem peso maior na contagem. “Aqueles 30 anos que ele acha que tem podem ser 34, 35, 37”, disse Bachur. Outro ponto que o sistema não pergunta é a existência de deficiência que, no conceito previdenciário, significa limitação, não incapacidade. Problemas de coluna, joelho, depressão, ansiedade ou síndrome do pânico podem se enquadrar.
Nessa modalidade, prevista em lei específica, a aposentadoria por tempo pode ser antecipada em até dez anos em algumas circunstâncias. Por idade, cai para 60 anos no caso do homem e 55 no da mulher, com 15 anos de contribuição e a limitação existente há pelo menos 15 anos. Quem não se enquadra como pessoa com deficiência segue na regra geral (62 anos para a mulher) e precisa observar pedágio, pontos ou idade mínima conforme o caso. Há situações em que o segurado pode até escolher entre regras diferentes, cada uma com cálculo distinto.
Pensão por morte, BPC e MEI
Uma ouvinte que recebe pensão por morte há quatro anos perguntou se perderia o benefício ao se casar novamente. Não perde, respondeu o advogado, e tanto faz casar no civil ou formar união estável. O limite aparece em outra hipótese: se a pessoa ficar viúva de novo, não acumula duas pensões por morte, devendo optar pela mais vantajosa.
Já no BPC/LOAS, a resposta é diferente. O benefício assistencial leva em conta a renda familiar, que na leitura do INSS precisa ser inferior a um quarto do salário mínimo por pessoa. A Justiça, porém, costuma admitir prova de que a renda é insuficiente diante das despesas da família. E quem consegue um emprego pode migrar para o auxílio-inclusão, recebendo meio salário mínimo durante o período trabalhado, com possibilidade de retorno ao BPC se a ocupação não se sustentar.
Sobre o microempreendedor individual, Bachur esclareceu que o MEI tem praticamente todas as coberturas — aposentadoria por idade, auxílio-doença, aposentadoria por invalidez, salário-maternidade e pensão por morte aos dependentes. A exceção é a aposentadoria por tempo de contribuição, já que o recolhimento é de 5% sobre o salário mínimo. Quem quiser essa modalidade precisa complementar os 15% restantes, com correção e multa.
Redes sociais entram na conta
O advogado chamou atenção para um movimento recente: o cruzamento de dados e o uso de informações de redes sociais pela Previdência, inclusive com apoio de inteligência artificial, na checagem de eventuais fraudes.
Mas o caminho é de mão dupla. Publicações antigas podem servir como prova a favor do segurado, em pedidos de pensão por morte, por exemplo, em que a união precisa ter mais de dois anos e nem sempre há documento formal. Fotos de viagens, mudança e convivência ajudam a demonstrar o tempo.
O quadro encerrou com a dúvida de uma ouvinte cujo antigo patrão nunca deu baixa na carteira e já faleceu. Se os recolhimentos aparecem no sistema, o INSS considera o tempo até o último pagamento feito. Caso contrário, é preciso comprovar o último dia de trabalho por outros meios: depósitos do FGTS, holerites, comprovantes, fotografias e até testemunhas.
Em todas as respostas, a recomendação se repetiu. Reúna os documentos e leve a um advogado especialista em Direito Previdenciário da sua confiança para uma análise personalizada. “O que dá certo para o seu vizinho é diferente do que dá certo para você.”
Fale com o GCN/Sampi!
Tem alguma sugestão de pauta ou quer apontar uma correção?
Clique aqui e fale com nossos repórteres.